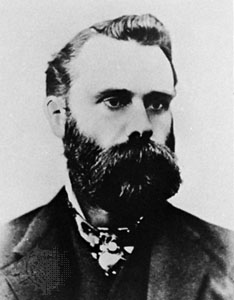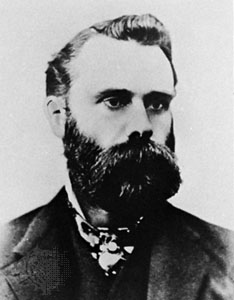
چارلز هنری داو (۱۸۵۱–۱۹۰۲)، روزنامهنگاری که والاستریت ژورنال و شاخصِ داوجونز را بنیان گذاشت، بینِ سالهایِ ۱۸۹۰ تا ۱۹۰۲ در سرمقالههایِ همان روزنامه، مجموعهای از مشاهدات دربارهیِ رفتارِ قیمتها نوشت. او هرگز آنها را بهعنوانِ یک «نظریهیِ رسمی» جمعبندی نکرد — این کار بعد از مرگش توسطِ همکارانش انجام شد — اما همین یادداشتها امروز بهعنوانِ ریشهیِ تحلیلِ تکنیکالِ مدرن شناخته میشوند.
۱) بازار همهچیز را در خودش منعکس میکند
اصلِ پایهایِ نظریهی داو این است: قیمتِ سهام همهیِ اطلاعاتِ موجود — از وضعِ اقتصادی تا انتظاراتِ سرمایهگذاران — را از قبل در خودش جای داده. به همین دلیل، بهجایِ تلاش برایِ پیشبینیِ هر خبرِ تازه، تحلیلگرانِ پیرو این مکتب رویِ خودِ حرکتِ قیمت تمرکز میکنند.
۲) بازار سه نوع روند دارد
داو روندها را در سه مقیاس تقسیم کرد: روندِ اصلی (بلندمدت، از چند ماه تا چند سال)، روندِ ثانویه (اصلاحی، از چند هفته تا چند ماه، که در جهتِ عکسِ روندِ اصلی حرکت میکند)، و روندِ جزئی (نوسانِ روزانه، که بیشتر نویز است تا سیگنال). ایدهیِ کلیدی این بود: معاملهگر باید بر اساسِ روندِ اصلی تصمیم بگیرد، نه بر اساسِ نوسانِ کوتاهمدتی که ممکن است هیچ معنایی نداشته باشد.
۳) اصلِ «تایید»: چرا داو دو شاخص را با هم درست کرد
داو معتقد بود یک روند تا زمانی معتبر است که با شاخصِ دیگری «تایید» شود — به همین دلیل او علاوهبر شاخصِ صنعتیِ داوجونز (Dow Jones Industrial Average)، شاخصِ حملونقلِ داوجونز (Transportation Average) را هم طراحی کرد: اگر صنعت رشد کند اما حملونقل همزمان رشد نکند (یعنی کالاها جابهجا نمیشوند)، این ناهماهنگی نشانهی هشدار دربارهیِ صحتِ آن روند است.
جمعبندی و نکاتِ عملی
- روندِ اصلی را با روندِ ثانویه اشتباه نگیرید — یک اصلاحِ چندهفتهای در دلِ یک روندِ صعودیِ بلندمدت، لزوماً بهمعنایِ برگشتِ کلِ روند نیست.
- بهدنبالِ «تاییدِ» بینِ شاخصها یا سهمهایِ همصنعت باشید — اگر فقط یک نماد در حالِ رشد است و بقیهی صنعتش ثابتاند، احتیاط کنید.
- نظریهیِ داو ابزاری برایِ زمانبندیِ دقیقِ ورود نیست — بیشتر چارچوبی برایِ فهمِ «جهتِ کلیِ بازار» است، نه یک سیگنالِ خرید و فروشِ لحظهای.