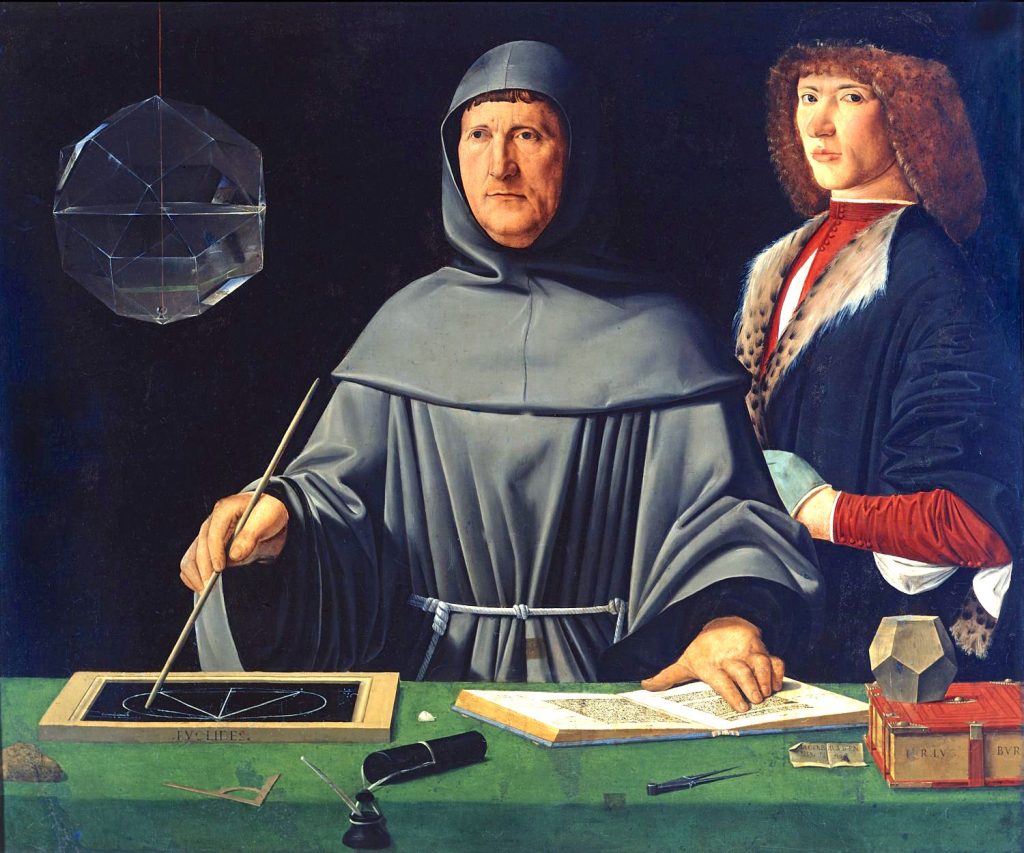
سالِ ۱۴۹۴، یک راهبِ فرانسیسکنِ ایتالیایی به نامِ لوکا پاچولی کتابی منتشر کرد به نامِ «مجموعهای در حساب، هندسه، نسبت و تناسب». بخشی از این کتاب، برایِ اولینبار در تاریخِ چاپ، روشی را توضیح میداد که بازرگانانِ ونیزی از قبل بهطورِ عملی استفاده میکردند: روشِ دوطرفهنویسی (Double-Entry Bookkeeping). پاچولی این روش را اختراع نکرد — او آن را مکتوب و سیستماتیک کرد، و به همین دلیل امروز او را «پدرِ حسابداریِ نوین» مینامند.
۱) اصلِ دوطرفهنویسی دقیقاً چیست
ایدهی مرکزیِ این روش ساده است: هر تراکنشِ مالی، بدونِ استثنا، حداقل روی دو حساب اثر میگذارد — یک طرف بدهکار (Debit) و یک طرف بستانکار (Credit)، و جمعِ این دو طرف باید همیشه برابر باشد. برایِ مثال، وقتی یک شرکت با پول نقد یک دستگاه میخرد، حساب «داراییهایِ ثابت» افزایش پیدا میکند (بدهکار) و حساب «نقد» به همان اندازه کاهش پیدا میکند (بستانکار). هیچوقت فقط یک طرفِ ماجرا ثبت نمیشود.
۲) چرا این قاعده اصلاً لازم بود
پیش از رواجِ این روش، دفترداریِ تکطرفه (فقط ثبتِ ورود و خروجِ پول، شبیهِ یک دفترچهی حسابِ شخصی) رایج بود — روشی که خطا در آن بهسختی کشف میشد و تصویرِ کاملی از وضعیتِ مالیِ یک کسبوکار به دست نمیداد. دوطرفهنویسی یک ویژگیِ خودکنترلکننده دارد: اگر در پایانِ دوره جمعِ بدهکارها با جمعِ بستانکارها برابر نباشد، یعنی جایی خطا رخ داده — این همان معادلهی بنیادینِ حسابداری است: داراییها = بدهیها + حقوقِ صاحبانِ سهام. هر تراکنش باید این تعادل را حفظ کند.
۳) ارتباطِ این قاعده با صورتهایِ مالیِ امروز
هرچهار صورتِ مالیِ اصلی که یک شرکت تهیه میکند، مستقیماً از همین دفترِ دوطرفهنویسی بیرون میآید: ترازنامه (تصویرِ لحظهایِ دارایی، بدهی و حقوقِ صاحبانِ سهام)، صورتِ سود و زیان (درآمد منهایِ هزینه در یک دوره)، صورتِ جریانِ وجه نقد (ورود و خروجِ واقعیِ پول نقد)، و صورتِ تغییراتِ حقوقِ صاحبانِ سهام. هر چهار مورد فقط بازآراییهایِ متفاوتی از همان تراکنشهایِ دوطرفهنویسیشده هستند — به همین دلیل هم باید با هم سازگار باشند؛ اگر نباشند، جایی در ثبتها اشتباه شده.
جمعبندی و نکاتِ عملی
- هر تراکنش را از دو طرف ببینید — اگر فقط یک طرفِ یک معامله (مثلاً فقط «پول کم شد») برایتان روشن است، یعنی هنوز کامل درکش نکردهاید.
- تعادلِ ترازنامه را چکلیستِ اول بدانید — داراییها همیشه باید دقیقاً برابرِ بدهیها بهعلاوهیِ حقوقِ صاحبانِ سهام باشد.
- صورتهایِ مالی را جدا از هم نخوانید — سودِ خوب در صورتِ سود و زیان، بدونِ جریانِ نقدیِ سالم، هشدار است نه خبرِ خوب.